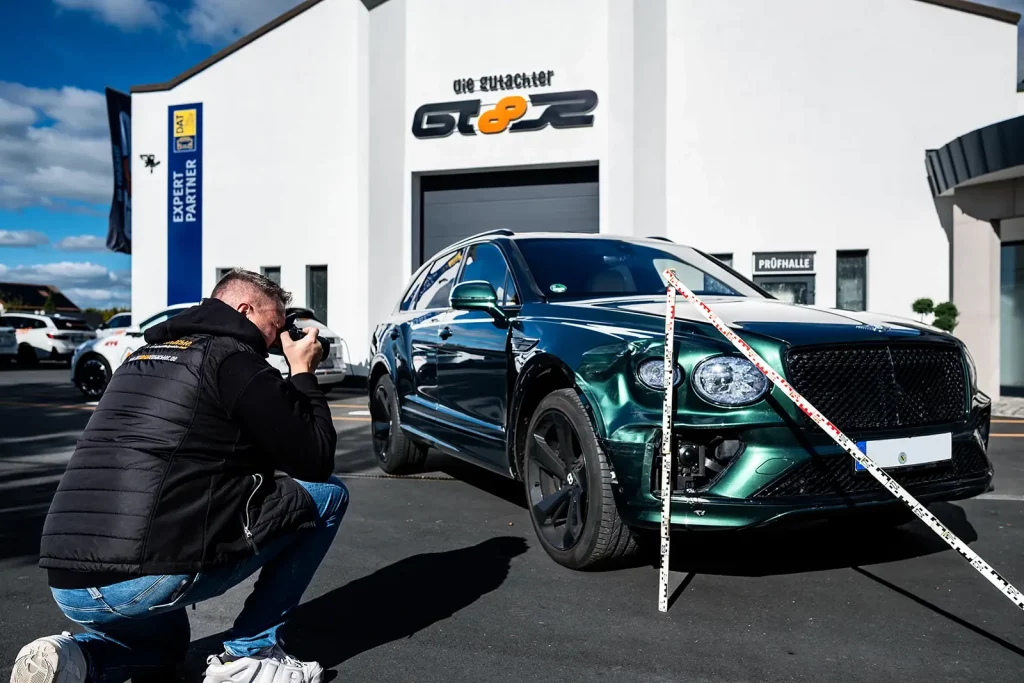
Ihr Auto ist repariert und sieht wieder aus wie vorher. Wollen Sie es verkaufen, stellen Sie jedoch fest, dass es auf dem Gebrauchtwagenmarkt trotzdem weniger wert ist als ein vergleichbares Fahrzeug ohne Unfall. Warum ist das so? Es liegt an der merkantilen Wertminderung. In diesem Beitrag erfahren Sie, was hinter der merkantilen Wertminderung steckt, wann Ihnen ein Anspruch auf Wertminderung nach einem Unfall zusteht und wie sich der Wertverlust berechnen lässt.
- Die merkantile Wertminderung ist der Wertverlust, den ein Auto trotz fachgerechter Reparatur durch die Unfallhistorie behält.
- Sie können sie bei einem unverschuldeten Unfall über die Haftpflichtversicherung des Unfallverursachers geltend machen, zusätzlich zu den Reparaturkosten.
- Bei Bagatellschäden und wirtschaftlichem Totalschaden entfällt der Anspruch.
- Für die Berechnung gibt es mehrere Modelle (etwa Ruhkopf-Sahm, BVSK, MFM oder Halbgewachs), die als Richtwert dienen. Die Höhe legt am Ende ein unabhängiger Kfz-Sachverständiger fest.
- Fahrzeugalter, Laufleistung und Vorschäden beeinflussen die Höhe, schließen einen Anspruch bei älteren Autos aber nicht automatisch aus.
Was ist die merkantile Wertminderung nach einem Autounfall?
Die merkantile Wertminderung, auch merkantiler Minderwert genannt, ist der finanzielle Wertverlust, der an einem Fahrzeug nach einem Unfall zurückbleibt. Das gilt selbst dann, wenn der Schaden vollständig sowie sach- und fachgerecht repariert wurde. Das Auto ist technisch zwar einwandfrei, verliert aber allein durch den Makel der Unfallgeschichte an Verkaufswert.
Der Grund liegt auf dem Gebrauchtwagenmarkt. Ein repariertes Unfallfahrzeug gilt rechtlich als Unfallwagen, daher müssen Sie beim Verkauf auf den Schaden hinweisen. Interessenten befürchten in diesem Fall verborgene Mängel oder Spätfolgen und verlangen deshalb in der Regel einen Preisnachlass gegenüber einem unfallfreien Auto. Dieser kaufmännische Nachteil ist der merkantile Minderwert.
Besteht ein Anspruch auf Wertminderung nach einem Unfall?
Ja, die Wertminderung ist ein anerkannter und ersatzfähiger Schaden. Grundlage ist § 249 BGB: Der Schädiger muss den Zustand herstellen, der ohne den Unfall bestehen würde. Der Bundesgerichtshof sieht den Minderwert als erstattungsfähigen Vermögensschaden an. Bei einem unverschuldeten Haftpflichtunfall zahlt die Versicherung des Verursachers ihn zusätzlich zu den Reparaturkosten.
Der Anspruch entsteht im Moment des Unfalls und hängt nicht davon ab, wie Sie danach mit dem Auto umgehen. Sie erhalten die Entschädigung auch dann, wenn Sie das Fahrzeug weiterfahren oder den Schaden ohne Reparatur fiktiv abrechnen. Wichtig ist der Unterschied zwischen Haftpflicht und Kasko: Über die eigene Kaskoversicherung, etwa bei einem selbst verschuldeten Unfall oder einem Wildunfall, ist die Wertminderung in der Regel ausgeschlossen. Sie lässt sich dann nur beim Unfallgegner geltend machen.
In zwei Fällen entfällt der Anspruch: Bei einem Bagatellschaden, also reinen oberflächlichen Lackschäden oder einfachen Schäden an geschraubten Anbauteilen ohne Eingriff in tragende Teile, entsteht in der Regel keine Wertminderung. Eine feste Euro-Grenze gibt es dafür nicht. Bei einem wirtschaftlichen Totalschaden rechnet die Versicherung ebenfalls auf Totalschadenbasis ab, sodass keine gesonderte Wertminderung hinzukommt. Eine Ausnahme gilt, wenn Sie das Fahrzeug trotzdem vollständig und fachgerecht reparieren lassen und innerhalb der 130-Prozent-Grenze bleiben: Dann wird der Minderwert erstattet, zählt aber zum Reparaturaufwand, der den Wiederbeschaffungswert um höchstens 30 Prozent übersteigen darf.
Wie wird die Wertminderung nach einem Unfall berechnet?
Eine gesetzlich vorgeschriebene Einheitsformel gibt es nicht. Im Kfz-Gutachten kommen mathematische Berechnungsmodelle zum Einsatz, die Festsetzung liegt aber letztlich im Ermessen des Sachverständigen. Er berücksichtigt dabei das konkrete Fahrzeug und den lokalen Gebrauchtwagenmarkt. Zu den gängigen Verfahren zählen die Methode nach Ruhkopf-Sahm, das BVSK-Modell, die Marktrelevanz- und Faktorenmethode (MFM) und die Methode nach Halbgewachs, daneben vereinfachte Modelle wie das Hamburger Modell und die Bremer Formel.
Die einfachste Orientierung bietet die Faustformel für die ersten vier Betriebsjahre. Sie setzt den Minderwert prozentual zu den minderwerterheblichen Reparaturkosten an: im ersten Jahr rund 25 Prozent, im zweiten rund 20, im dritten rund 15 und im vierten rund 10 Prozent. Sie entspricht weitgehend der sogenannten Bremer Formel und eignet sich nur für eine schnelle, grobe Schätzung.
Die verschiedenen Verfahren zur Ermittlung des Wertverlusts
Genauer arbeiten die Verfahren, die Gutachter in der Praxis nutzen.
Ruhkopf-Sahm-Verfahren: Die 1962 veröffentlichte Methode gehört zu den am häufigsten genutzten Verfahren, auch der Bundesgerichtshof hält sie für brauchbar. Sie bezieht Neupreis, Veräußerungswert (den Händlereinkaufspreis vor dem Unfall), Fahrzeugalter und Nettoreparaturkosten ein. Je nach Zulassungsjahr und Verhältnis der Reparaturkosten zum Veräußerungswert beträgt der Minderwert rund 3 bis 7 Prozent der Summe aus Veräußerungswert und Reparaturkosten. Liegt der Veräußerungswert unter 40 Prozent des Neupreises, ergibt sich rechnerisch kein Minderwert.
BVSK-Modell: Das Modell des Bundesverbands der freiberuflichen und unabhängigen Sachverständigen für das Kraftfahrzeugwesen geht vom Wiederbeschaffungswert aus und gewichtet ihn mit der Schadensintensität, der Marktgängigkeit des Fahrzeugs und einem Korrekturfaktor für Vorschäden.
Marktrelevanz- und Faktorenmethode (MFM nach Zeisberg): Sie verknüpft Neupreis, Veräußerungswert und Reparaturkosten mit Faktoren für Schadensumfang, Fahrzeugalter, Marktgängigkeit und Vorschäden. So bildet sie auch aktuelle Marktentwicklungen ab, etwa eine veränderte Nachfrage nach bestimmten Antriebsarten.
Halbgewachs-Verfahren: Die auch als DEKRA-Modell bekannte Methode ähnelt dem Ruhkopf-Sahm-Verfahren, bezieht aber zusätzlich das Verhältnis von Lohn- zu Materialkosten der Reparatur ein. Einen Minderwert schließt sie rechnerisch unter anderem bei Fahrzeugen aus, die älter als 72 Monate sind.
Hamburger Modell: Das vom Hanseatischen Oberlandesgericht entwickelte, vereinfachte Modell setzt die Richtarbeiten ins Verhältnis zu den Karosseriearbeiten, bezieht das auf die Gesamtreparaturkosten und wendet eine nach Laufleistung gestaffelte Quote an: von 30 Prozent bis 20.000 Kilometer bis zu 0 Prozent ab 100.000 Kilometern. Werden nur verschraubte Teile getauscht, ergibt sich danach kein Minderwert.
Bremer Formel: Sie setzt den Minderwert als Prozentsatz der Reparaturkosten nach dem Fahrzeugalter an: 30 Prozent bis 6 Monate, 25 Prozent bis 12 Monate, 20 Prozent bis 24 Monate, 15 Prozent bis 36 Monate und 10 Prozent bis 60 Monate. Damit entspricht sie weitgehend der Faustformel und liefert wie diese nur eine grobe Schätzung.
Alle diese Formeln liefern nur einen groben Richtwert. In der Praxis liegt die Entschädigung typischerweise zwischen einigen hundert und mehreren tausend Euro. Wichtig für die Höhe: Nach mehreren Urteilen des Bundesgerichtshofs vom Juli 2024 ist der Minderwert ausgehend von Nettoverkaufspreisen zu schätzen. Wurde er auf Bruttobasis ermittelt, wird ein Betrag in Höhe des Umsatzsteueranteils abgezogen, auch wenn diese Rechtsprechung in der Fachwelt als streitbar gilt.
Rechenbeispiel für einen Mittelklasse-Pkw (fiktiv)
Ein Mittelklasse-Pkw im dritten Betriebsjahr wird bei einem unverschuldeten Unfall beschädigt. Sein Wert vor dem Unfall (Veräußerungswert) lag bei 20.000 Euro. Die minderwerterheblichen Reparaturkosten betragen 4.000 Euro. Die Faustformel setzt für das dritte Betriebsjahr 15 Prozent an, der Richtwert für die Wertminderung liegt damit bei 600 Euro. Der Fahrzeugwert spielt bei der Faustformel keine Rolle. Wäre dasselbe Auto im ersten Betriebsjahr, wären es 25 Prozent und damit 1.000 Euro. Das Ruhkopf-Sahm-Verfahren bezieht dagegen auch den Fahrzeugwert ein: Die Reparaturkosten entsprechen hier 20 Prozent des Veräußerungswerts, wofür die Tabelle im dritten Zulassungsjahr einen Faktor von 3 Prozent vorsieht. Dieser Faktor wird auf die Summe aus Veräußerungswert und Reparaturkosten (24.000 Euro) angewendet, der Richtwert liegt damit bei 720 Euro. Je nach Methode fallen die Ergebnisse also unterschiedlich aus.
Dieses Ergebnis ist nur eine Orientierung. Ein Sachverständiger legt die tatsächliche Höhe im Gutachten fest und bezieht dabei weitere Faktoren wie Wiederbeschaffungswert, Schadensumfang und Marktgängigkeit ein. Das Ergebnis kann daher nach oben oder unten abweichen.
Welche Faktoren beeinflussen die Höhe der Wertminderung?
Egal, welches Modell als Ausgangspunkt dient: Ein Sachverständiger bewertet Fahrzeugalter, Laufleistung und Reparaturkosten im Zusammenhang. Dazu kommen weitere Punkte. Der Schadensumfang spielt eine große Rolle, denn Eingriffe in tragende oder geschweißte Karosserieteile führen zu deutlich höheren Abschlägen als der Austausch geschraubter Anbauteile wie einer Stoßstange. Der Wert des Fahrzeugs vor dem Unfall, also Wiederbeschaffungswert und Neupreis, bildet den finanziellen Rahmen. Auch die Marktgängigkeit zählt: Schwer verkäufliche Exoten und sehr gefragte Modelle werden jeweils gesondert gewichtet. Bei Elektroautos kann der Minderwert wegen Vorbehalten gegenüber reparierten Hochvoltsystemen im Einzelfall höher ausfallen als bei Verbrennern.
Vorschäden senken den Minderungssatz, egal ob sie repariert wurden oder nicht. Ein Auto, das bereits einen Unfallschaden hatte, verliert durch einen weiteren Unfall prozentual weniger an Wert als ein bislang unfallfreies Fahrzeug.
Fahrzeugalter
Je jünger ein Auto zum Unfallzeitpunkt ist, desto stärker fällt der Preisunterschied zwischen einem unfallfreien Fahrzeug und einem reparierten Unfallwagen ins Gewicht, prozentual wie absolut. Bei älteren Fahrzeugen sinkt der Marktwert ohnehin, deshalb wird auch der unfallbedingte Minderwert kleiner oder entfällt.
Die Berechnungsmodelle bilden das ab. Neben den festen Sätzen der Faustformel nutzen das Ruhkopf-Sahm-Verfahren und die MFM das exakte Alter in Monaten oder einen Alterskorrekturfaktor, der den Minderungssatz fortlaufend anpasst. Einige ältere Modelle, darunter die Methode nach Halbgewachs, schließen eine Wertminderung ab einem Alter von mehr als 72 Monaten, also sechs Jahren, rechnerisch ganz aus.
Laufleistung
Auch die Kilometerleistung fließt in die Bewertung ein, etwa beim Hamburger Modell. Bei Autos mit mehr als 100.000 Kilometern fällt der Betrag meist gering aus oder wird von Versicherern verweigert. Wie beim Alter gilt aber: Bei gut gepflegten Fahrzeugen kann trotz hoher Laufleistung eine Entschädigung möglich sein.
Die 5-Jahres-Regel: Richtlinie und aktuelle Rechtsprechung
Viele Versicherer berufen sich auf eine Richtlinie des 13. Deutschen Verkehrsgerichtstags von 1975. Danach wird bei Fahrzeugen, die älter als fünf Jahre sind oder mehr als 100.000 Kilometer gefahren sind, in der Regel keine Wertminderung gewährt. Die Rechtsprechung des Bundesgerichtshofs und der Oberlandesgerichte kennt dagegen keine starre Altersgrenze und verlangt eine Prüfung des Einzelfalls.
Auch bei Fahrzeugen über fünf Jahren kann daher eine Wertminderung zugesprochen werden, etwa bei hochwertigen Oberklassefahrzeugen und Sportwagen mit hohem Restwert, bei Oldtimern und Sammlerfahrzeugen, bei Wohnmobilen und Sonderfahrzeugen oder bei außergewöhnlich gepflegten Gebrauchtwagen mit lückenlosem Serviceheft und geringer Laufleistung.
Welche Kürzungen und Einwände erheben Versicherer typischerweise?
Die Haftpflichtversicherung des Unfallgegners hat ein wirtschaftliches Interesse daran, die Kosten niedrig zu halten. Ein häufiger Einwand ist deshalb die pauschale Ablehnung der Wertminderung mit Verweis auf Alter oder Laufleistung. Wie der vorige Abschnitt zeigt, trägt die starre 5-Jahres-Regel nicht, denn Gerichte verlangen eine Einzelfallprüfung. Lehnt eine Versicherung allein wegen des Alters oder der Kilometer ab, lohnt sich deshalb ein zweiter Blick. Berechtigt ist der Einwand dagegen bei echten Bagatellschäden: Dort entfällt der Anspruch tatsächlich, wie oben beschrieben.
Ein weiterer Punkt ist der Gutachter der Gegenseite. Er arbeitet vorrangig im Interesse der Versicherung und damit darauf hin, Schadenspositionen und Kosten gering zu halten. Gegen unberechtigte Kürzungen hilft ein eigenes, unabhängiges Gutachten, das die Wertminderung nachvollziehbar ausweist und Ihre Position gegenüber der Versicherung stärkt.
Wie machen Sie die Wertminderung geltend? Gutachten und Kosten
Um die Wertminderung nach einem Autounfall geltend zu machen, brauchen Sie in der Regel ein Schadengutachten. Der Kfz-Sachverständige ermittelt die Wertminderung auf Grundlage seiner Erfahrung und weist sie im Gutachten aus. Ein Kostenvoranschlag der Werkstatt reicht dafür nicht, denn er beziffert nur Arbeits- und Materialkosten der Reparatur. Bei einem Bagatellschaden fällt in der Regel keine Wertminderung an. Liegen die Reparaturkosten zudem unter etwa 750 bis 1.000 Euro, reicht meist ein Kostenvoranschlag der Werkstatt, und die Kosten eines umfassenden Gutachtens werden oft nicht erstattet.
Bei einem unverschuldeten Unfall trägt die Kfz-Haftpflichtversicherung des Unfallgegners die Kosten für den Sachverständigen. Liegt eine Mithaftung vor, werden die Gutachterkosten entsprechend der Haftungsquote aufgeteilt. Bei einem selbst verschuldeten Unfall über die eigene Vollkasko ist die freie Gutachterwahl dagegen oft eingeschränkt.
Sie können sich Ihren Gutachter selbst aussuchen und müssen keinen Sachverständigen der gegnerischen Versicherung akzeptieren. Ein unabhängiger Gutachter bewertet dagegen Fahrzeugalter, Laufleistung und Reparaturkosten und setzt die Wertminderung so an, dass Ihre Ansprüche gegenüber der Versicherung Bestand haben. Wie die freie Gutachterwahl im Detail funktioniert, können Sie gern in unserem Beitrag „Freie Gutachterwahl nach Unfall“ nachlesen.
Wertminderung nach Ihrem Unfall geltend machen mit Die Gutachter
Sie hatten einen unverschuldeten Unfall und möchten wissen, welche Wertminderung Ihnen zusteht? Dann ermitteln wir sie für Sie. Als Sachverständigenbüro erstellen wir unabhängige Haftpflichtgutachten, die alle Schadenspositionen ausweisen, auch den merkantilen Minderwert. Bei einem unverschuldeten Unfall übernimmt die gegnerische Versicherung die Kosten dafür.
Jetzt Schaden melden! Während unserer Öffnungszeiten rufen wir Sie in wenigen Minuten zurück und vereinbaren einen Termin, auf Wunsch bei Ihnen vor Ort in Sachsen. Haben Sie vorab Fragen zu Ihrem Fall, erreichen Sie uns telefonisch oder über unser Kontaktformular.