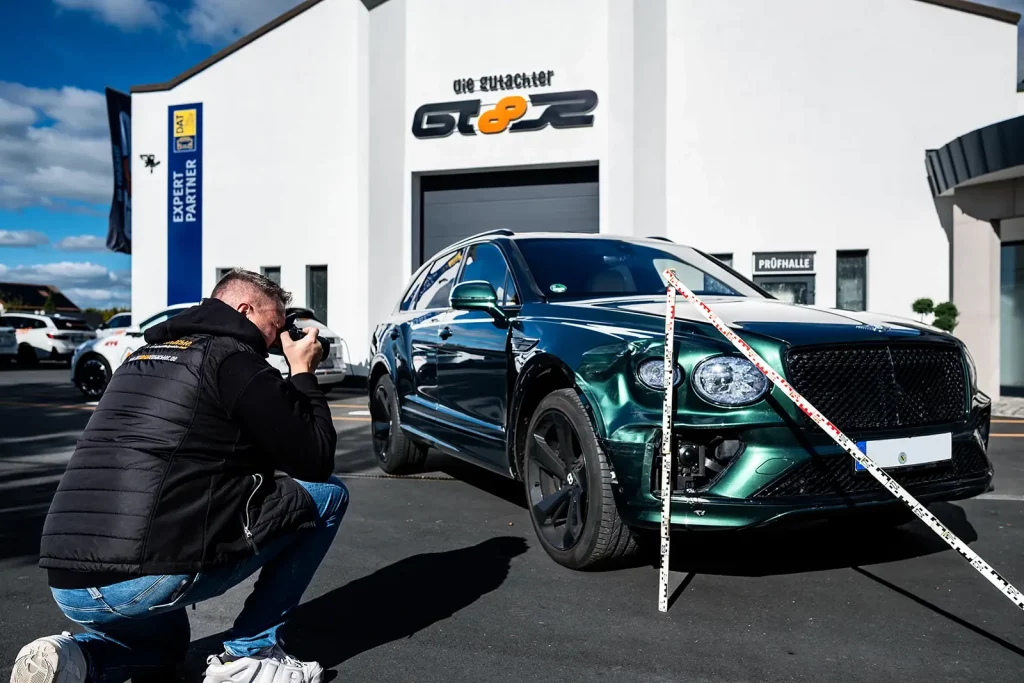
Bei einem Autounfall fallen meist hohe Kosten für die Reparatur des Unfallfahrzeugs an, welche vom Unfallverursacher oder dessen Haftpflichtversicherung übernommen werden müssen. Häufig ist es allerdings uneindeutig, wer die Schuld trägt und in welcher Höhe die Reparaturkosten anfallen. Doch wie hoch ist der Schaden tatsächlich, und welche Kosten sind für die Reparatur erforderlich? Um das verlässlich und unabhängig festzustellen, ziehen Geschädigte einen Kfz-Gutachter hinzu, der die Höhe des Schadens sowie eventuelle Vorschäden bestimmt. Außerdem stellt sich häufig die Frage, wer nach einem Autounfall eigentlich für die Gutachterkosten aufkommt. Muss die Versicherung der gegnerischen Seite die Gesamtkosten immer vollständig übernehmen? Alle wichtigen Antworten dazu lesen Sie jetzt in diesem Blogbeitrag.
Was ist ein Unfallgutachten?
Nach einem Unfall untersucht ein Kfz-Sachverständiger in der Regel das beschädigte Fahrzeug. Hierfür erstellt er ein Haftpflichtgutachten, worin er den Schaden umfassend und neutral für die Schadensregulierung dokumentiert. Dabei fotografiert der Gutachter alle Beschädigungen und hält sie für die Beweissicherung schriftlich fest. Zudem ermittelt er, welche Ersatzteile und Arbeiten notwendig sind und welche Kosten für die Instandsetzung in einer Fachwerkstatt anfallen. Ebenso bestimmt er sowohl den Wiederbeschaffungswert des Fahrzeugs unmittelbar vor dem Unfall als auch den aktuellen Restwert im beschädigten Zustand und überprüft, ob die entstandenen Schäden zum dokumentierten Unfallhergang passen oder ob Vorschäden vorliegen.
Die Kostenübernahme für den KFZ-Gutachter nach einem Unfall
Sollten Sie ohne eigenes Verschulden in einen Unfall verwickelt sein, stellt sich die Frage, wer die Kosten für den Gutachter übernimmt.
In einem solchen Fall haben Sie die Möglichkeit, einen unabhängigen Kfz-Gutachter zu beauftragen, wobei die Kosten im Normalfall von der Haftpflichtversicherung des Unfallverursachers übernommen werden. Das gilt allerdings nur, wenn es kein reiner Bagatellschaden ist. Sollte die Versicherung die Übernahme der Gutachterkosten verweigern, kann die Einschaltung eines Rechtsanwalts helfen, Ihre Ansprüche durchzusetzen. Auch die Anwaltskosten muss bei einem unverschuldeten Unfall in der Regel die gegnerische Versicherung tragen.
Ab einem Schaden von etwa 750 € (Richtwert, Tendenz steigend) ist ein Gutachten sinnvoll, und die Kosten werden in der Regel vollständig erstattet. Hierbei dient es als Grundlage für die Schadensregulierung und ist auch in einem möglichen Rechtsstreit eine wichtige Grundlage.
Ab einem Schaden von etwa 750 bis 1.000 € ist ein Gutachten sinnvoll. Eine feste Grenze gibt es nicht, und weil die Reparaturkosten steigen, setzen die Gerichte den Richtwert heute eher höher an. Auch bei geringeren Beträgen kann ein Gutachten sinnvoll sein, wenn versteckte Schäden nicht auszuschließen sind, etwa hinter einem beschädigten Stoßfänger. Bei einem unverschuldeten Unfall werden die Kosten in der Regel vollständig erstattet. Das Gutachten dient als Grundlage für die Schadensregulierung und ist auch in einem möglichen Rechtsstreit eine wichtige Grundlage.
Gesetzliche Vorschriften nach § 249 BGB
Aus § 249 Abs. 2 BGB und der Rechtsprechung des Bundesgerichtshofs ergibt sich, dass Geschädigte bei einem unverschuldeten Unfall das Recht haben, einen unabhängigen Kfz-Gutachter ihrer Wahl einzuschalten, um den Schaden neutral beziffern zu lassen. Da diese Sachverständigenkosten als Teil des gesetzlichen Schadensersatzanspruchs gelten, muss die gegnerische Haftpflichtversicherung die Honorarkosten in der Regel vollständig übernehmen. Eine Ausnahme besteht bei offensichtlichen Bagatellschäden.
Häufig bietet die gegnerische Versicherung an, einen eigenen Gutachter zu schicken. Dieses Angebot müssen Sie nicht annehmen. Ein unabhängiger Sachverständiger Ihrer Wahl vertritt ausschließlich Ihre Interessen, und die Kosten dafür trägt bei einem unverschuldeten Unfall die Versicherung des Unfallverursachers.
Wichtige Ausnahmen: Bagatellschaden, Teilschuld und Kaskofall
Es gibt einige wichtige Ausnahmen, die Sie kennen sollten:
Bagatellschaden
Ein anderes Fahrzeug streift Ihr geparktes Auto oder Sie touchieren ein Hindernis: Hierbei entstehen häufig kleine Kratzer oder Dellen und in vielen Fällen handelt es sich dabei um einen sogenannten Bagatellschaden. Er beschreibt einen einfachen, geringfügigen Schaden am Fahrzeug. Als Richtwert gilt eine Schadenshöhe bis etwa 750 €, wobei viele Gerichte die Grenze inzwischen bei 1.000 € oder höher ansetzen. Für solche Fälle ist meist kein Kfz-Gutachten notwendig. Da reicht in der Regel ein einfacher Kostenvoranschlag Ihrer Werkstatt aus. Diesen reichen Sie direkt bei der gegnerischen Versicherung ein, um eine schnelle und unkomplizierte Schadensabwicklung zu gewährleisten. Ist jedoch unklar, ob dahinterliegende Teile beschädigt sind, ist ein Gutachten trotzdem sinnvoll.
Teilschuld
Wenn Sie in einen Autounfall mit Teilschuld verwickelt sind, werden die Kosten für den Gutachter zwischen beiden Parteien aufgeteilt. Die gegnerische Versicherung erstattet die Gutachterkosten dabei nur entsprechend ihrer Haftungsquote. Diese ergibt sich aus der entsprechenden Verschuldungslage, welche von den Versicherungen selbst oder im Falle eines Streits vom Gericht festgelegt wird. Wenn sich Ihre Teilschuld beispielsweise auf 30 % beschränkt, tragen Sie auch nur 30 % der Gutachterkosten, sofern Sie nicht über eine Vollkasko das Quotenvorrecht nutzen.
Kaskofall
Wenn die Kaskoversicherung bei einem selbst verschuldeten Schaden oder Vandalismus eigenständig einen Gutachter auswählt und beauftragt, übernimmt sie auch komplett die Kosten dafür. Im Normalfall schickt die Versicherung einen eigenen Kfz-Sachverständigen, welcher den Schaden am Auto prüft. Hierbei zahlt die Versicherung die Rechnung für den Gutachter direkt. Wenn Sie im Gegensatz dazu eigenständig einen Kfz-Sachverständigen beauftragen, ohne Absprache mit der Versicherung, kann es sein, dass die Kaskoversicherung die Kosten dafür nicht übernimmt.
Sie sind in einen Autounfall verwickelt? Vertrauen Sie auf die Experten von Die Gutachter!
Wer in einen Autounfall verwickelt ist, benötigt erfahrene Gutachter für eine schnelle und faire Schadensabwicklung. Bei uns finden Sie genau das! Unsere Experten ermitteln exakt, welcher Schaden entstanden ist, was die Reparatur kostet und was Ihr Auto aktuell wert ist.
Wir bieten Ihnen ein unabhängiges Kfz-Haftpflichtgutachten für Pkw, Lkw, E-Autos, Motorräder, Fahrräder und Sonderfahrzeuge. Dabei stehen wir Ihnen bei allen Fragen rund um Ihr Fahrzeug zur Seite. Nehmen Sie hierfür einfach Kontakt zu uns auf!
Häufige Fragen zum Kfz-Gutachten nach einem Unfall
Was bedeutet fiktive Abrechnung nach einem Unfall?
Bei einer fiktiven Abrechnung werden die kalkulierten Kosten von der gegnerischen Versicherung ausgezahlt, ohne dass das Auto tatsächlich repariert wird. Die Reparaturkosten erhalten Sie auf Nettobasis, sprich ohne die gesetzliche Mehrwertsteuer.
Was kann ich tun, wenn die Versicherung das Gutachten kürzt?
Wenn die gegnerische Versicherung das Schadensgutachten nach einem unverschuldeten Unfall kürzt, sollten Sie dies nicht ungeprüft hinnehmen.
Was Sie tun können:
- Verlangen Sie eine schriftliche, positionsgenaue Begründung für jede Streichung.
- Binden Sie einen Gutachter ein. Sprechen Sie hierfür Ihren Kfz-Sachverständigen an. Dieser kann Ihnen eine ergänzende Stellungnahme zu den gekürzten Positionen erstellen. Die Kosten dafür können je nach Fall ebenfalls zum erstattungsfähigen Schaden zählen.
- Widersprechen Sie der Kürzung schriftlich und setzen Sie eine klare Zahlungsfrist. Am besten übernimmt das ein Anwalt: Bei einem unverschuldeten Unfall muss die gegnerische Versicherung in der Regel auch die Anwaltskosten tragen.
- Unterschreiben Sie keine Abfindungserklärung, solange noch Forderungen offenstehen.